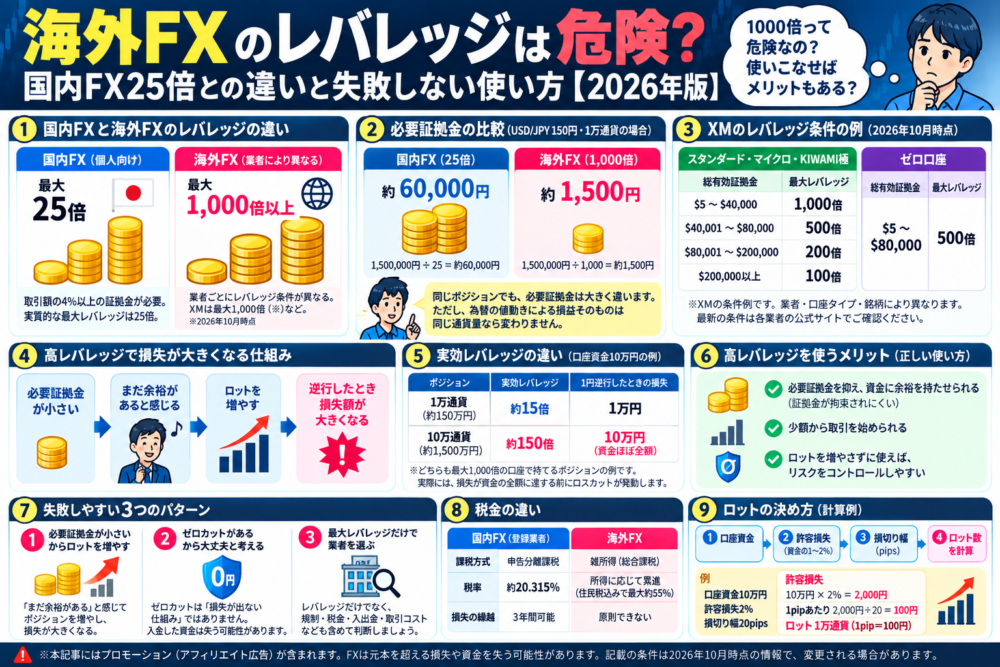
「海外FXはレバレッジが高いから危険」。国内FXを使っている人なら、一度はそう感じたことがあるはずです。
結論から言うと、危険かどうかを決めるのは「最大何倍使えるか」ではなく、「実際にどれだけ大きなポジションを持つか」です。
この記事では、国内FX経験者向けに、海外FXのレバレッジの仕組み、メリット、失敗パターン、ロットの決め方を整理します。
この記事の結論
- 最大レバレッジは「上限」であり、使い切る必要はない
- 必要証拠金が小さい分、ロットを増やしすぎやすいことが本当のリスク
- ゼロカット(マイナス残高リセット)は「損失が出ない仕組み」ではない
- 業者選びはレバレッジだけでなく、規制・税金・入出金も含めて判断する
国内FXの25倍と海外FXのレバレッジの違い
国内の個人向けFXでは、証拠金が取引額の4%以上必要なため、実質的な最大レバレッジは25倍です。金融庁も、海外所在業者が国内規制を大きく上回る高レバレッジを宣伝している例があるとして注意を促しています。(金融庁)
一方、海外FXのレバレッジは業者ごとに異なります。たとえばXMTradingは、2026年10月時点で次のように案内しています。
| 口座タイプ | 最大レバレッジ |
|---|---|
| スタンダード・マイクロ・KIWAMI極 | 1,000倍 |
| ゼロ | 500倍 |
さらに、口座の有効証拠金が増えると上限が下がる仕組みもあり、銘柄によっても上限が異なります。最新の条件はXMTrading公式の取引条件で確認してください。
必要証拠金はどれくらい違う?
USD/JPYが150円のとき、1万通貨(約150万円分)を取引する場合の目安です。
| レバレッジ | 必要証拠金の目安 |
|---|---|
| 25倍(国内) | 約60,000円 |
| 1,000倍(海外) | 約1,500円 |
同じポジションでも、必要証拠金は大きく変わります。ただし、ここで見落としがちなのは次の点です。
高レバレッジだと損失も増える?
同じ通貨量のポジションなら、最大レバレッジの設定が違うだけで、為替変動による損益そのものは変わりません。
問題は、次の流れで実際のポジションが大きくなることです。
- 必要証拠金が小さい
- 「まだ余裕がある」と感じる
- ロットを増やす
- 逆行したときの損失額が大きくなる
ここで重要なのが実効レバレッジ(ポジションの総額 ÷ 口座資金)です。
| 口座資金 | ポジション | 実効レバレッジ | 1円逆行したときの損失 |
|---|---|---|---|
| 10万円 | 1万通貨 | 約15倍 | 1万円 |
| 10万円 | 10万通貨 | 約150倍 | 10万円(資金ほぼ全額) |
どちらも「最大1,000倍の口座」で持てるポジションですが、リスクはまったく別物です。実際には、損失が資金の全額に達する前にロスカットが発動します。最大レバレッジは、あなたのリスクを表す数字ではありません。
海外FXで高レバレッジを使うメリット
メリットは「少ない資金で一発逆転できること」ではなく、同じポジションでも必要証拠金を抑え、資金に余裕を持たせられることです。
- 証拠金が拘束されにくく、追加のポジションや相場急変への備えに資金を回しやすい
- 少額から取引を始められる
ただし、これはロットを増やさずに使う場合の話です。
海外FXのレバレッジで失敗しやすい3つのパターン
1. 必要証拠金が小さいからロットを増やす
最も多い失敗です。見るべきなのは「あと何ロット持てるか」ではなく、「逆行したらいくら損するか」です。
2. ゼロカットがあるから大丈夫と考える
海外FX業者の中には、口座残高がマイナスになった場合に残高をリセットする仕組みがあります。XMTradingでは「マイナス残高リセット」として提供されています。
ただし、これは入金した資金を失わない仕組みではありません。口座資金は全額失う可能性があり、相場急変時には、ロスカットが間に合わず大きく滑るリスクもあります。「ゼロカットがあるから大ロットでも安全」とは考えないでください。
詳しくはXMのゼロカットとは?「損しない」は誤解!で解説しています。
3. 最大レバレッジだけで業者を選ぶ
「1,000倍だから」「2,000倍だから」という理由だけで選ぶのは危険です。
金融庁は、日本居住者向けに金融商品取引を業として行う場合には日本での登録が必要だとし、無登録の海外所在業者との取引について注意を呼びかけています。(金融庁)海外ライセンスを持っていることと、日本の金融商品取引業者として登録されていることは別です。
税金も違う:国内FXと海外FXのレバレッジ以外の差
| 国内FX(登録業者) | 海外FX | |
|---|---|---|
| 課税方式 | 申告分離課税(一律約20%) | 一般に雑所得(総合課税) |
| 税率 | 約20.315% | 所得に応じて累進(住民税込みで最大約55%) |
| 損失の繰越 | 3年間可能 | 原則できない |
国税庁は、一定の登録業者とのFX取引について申告分離課税としており、それ以外のFX取引の利益は、一般に雑所得として総合課税になると説明しています。(国税庁)
詳しくは海外FXの税金(国内FXと何が違う?)をご覧ください。
ロットの決め方:最大レバレッジではなく「損失額」から逆算する
次の順番で考えると、レバレッジの高さに振り回されにくくなります。
- 口座資金はいくらか
- 1回の取引で許容できる損失はいくらか(目安は資金の1〜2%)
- 損切り幅は何pipsか
- その損失額に収まるロットはいくつか
計算例(口座資金10万円、許容損失2%、損切り幅20pips)
- 許容損失: 10万円 × 2% = 2,000円
- 1pipあたりの許容額: 2,000円 ÷ 20pips = 100円/pip
- ロット: 1万通貨(USD/JPYで1pip=100円)
この場合、最大レバレッジが25倍でも1,000倍でも、持つべきポジションは同じです。
海外FX業者を選ぶ前のチェックリスト
- 日本での登録状況と、海外ライセンスの内容を理解している
- レバレッジの制限条件(口座タイプ・残高・銘柄)を確認した
- ゼロカットの仕組みと、ロスカット水準を確認した
- 入出金方法と出金条件を確認した
- 税金(総合課税)を理解した
- 1回の損失額から逆算したロット管理のルールを決めた
チェックが終わったら、次は「XMの条件」を具体的に確認しましょう
ここまでで、海外FXのレバレッジの考え方は整理できたはずです。利用を検討するなら、口座タイプごとの違いと注意点を確認してから判断してください。
迷ったときに読む記事

PR/※投資にはリスクがあり、投資元本を失う場合があります。ボーナスには利用条件があります。詳細は公式サイトでご確認ください。
よくある質問
Q. 海外FXの1,000倍は本当に危険ですか?
A. 1,000倍で運用すること自体より、必要証拠金が小さいことを理由にポジションを大きくすることが危険です。実効レバレッジを国内FXと同じ水準に抑えれば、リスクは同等に管理できます。
Q. 初心者はレバレッジを下げて設定したほうがいいですか?
A. XMでは、レバレッジは口座開設後に変更できます。ただし、設定を下げるより「ロットを自分で決めて守る」ほうが本質的です。設定を下げると必要証拠金が増えて無理なロットを持ちにくくなるため、補助的な手段にはなります。
Q. 国内FXと海外FXは併用できますか?
A. 併用は可能ですが、税金の扱いが異なるため、損益の管理と確定申告に注意が必要です。
まとめ|「高レバレッジだから選ぶ」が一番危ない
レバレッジはあくまで取引条件のひとつです。見るべきなのは次の5点です。
レバレッジ+ゼロカット+税金+入出金+業者の規制・登録状況
仕組みを理解し、リスクを確認し、業者を確認し、資金管理のルールを決めたうえで、利用するかどうかを判断してください。
▼あわせて読みたい
※本記事にはプロモーション(アフィリエイト広告)が含まれます。FXは元本を超える損失や資金を失う可能性があります。記載の条件は2026年10月時点の情報で、変更される場合があります。
